По заповедям Всевышнего: каким будет исламский банкинг с введением новых правил
Сюжет:
Эксклюзивы ВМ
В России обсуждают переход исламского банкинга из экспериментального в постоянный режим. Об этом сообщил заместитель председателя Банка России Алексей Гузнов.
По его словам, сейчас власти рассматривают несколько вариантов реализации данного перехода. Как изменится банковская система, если это произойдет, «Вечерняя Москва» обсудила с экспертами.
Исламский банкинг представляет собой систему ведения финансовых и банковских операций в строгом соответствии с нормами шариата. Может ли такая система быть интересна людям, которые не исповедуют ислам? И как введение такой системы может привлечь в нашу экономику новых инвесторов?
Истоки
Шариат регулирует мирские, экономические отношения. Его нормы запрещают ссудный процент, требуют привязки сделок к реальным активам, предписывают разделение рисков между партнерами и исключают финансирование деятельности, противоречащей шариату, — к примеру, производство алкоголя, свинины или оружия.
— В некоторых странах, например в ряде государств Ближнего Востока, для исламских финансовых институтов действуют отдельные специальные законы или целые правовые режимы, — рассказывает доцент кафедры международного бизнеса Финансового университета при Правительстве РФ, эксперт президентской платформы «Россия — страна возможностей» Юлия Малькова. — В других случаях государство не создает отдельный свод правил, а вносит точечные поправки в общее банковское законодательство, чтобы легализовать специфические инструменты и понятия, например «партнерское финансирование».
В то же время, по словам эксперта, в ряде стран фиксируется повышенный интерес к исламскому банкингу, что может быть связано с запросом общества на прозрачность и справедливое распределение рисков: не только из-за религиозной составляющей, но и из-за самой логики этой системы.
— В ряде случаев исламский банкинг дает дополнительные преимущества при торговле с мусульманскими странами. В том числе через расширение доступа к финансированию, преодоление культурных и экономических барьеров, — подчеркивает эксперт.
Другая обертка
Исламский банкинг для России — это просто другой способ финансирования, который станет дополнением к существующей системе.
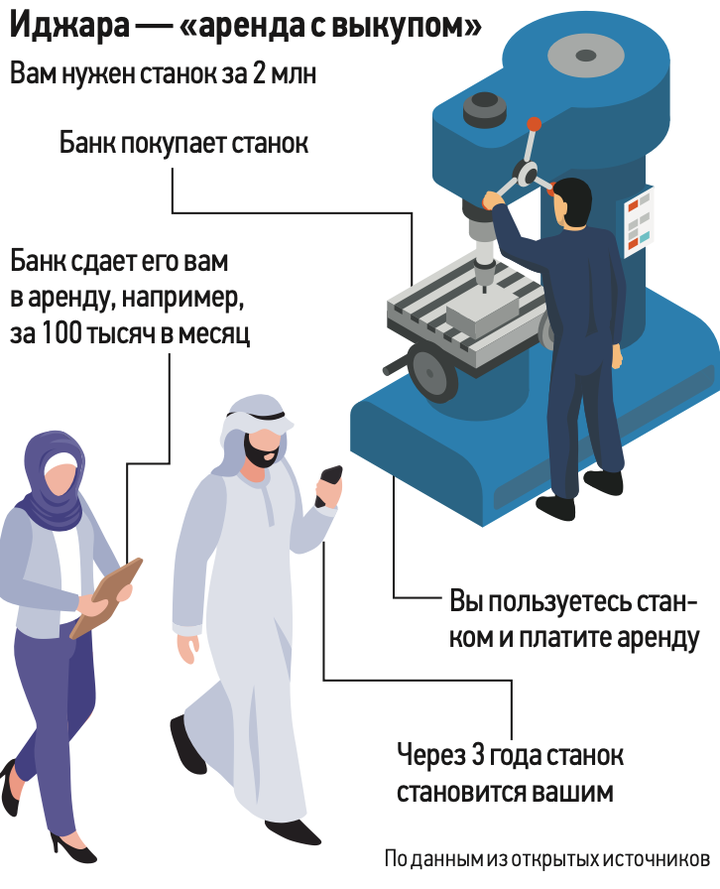
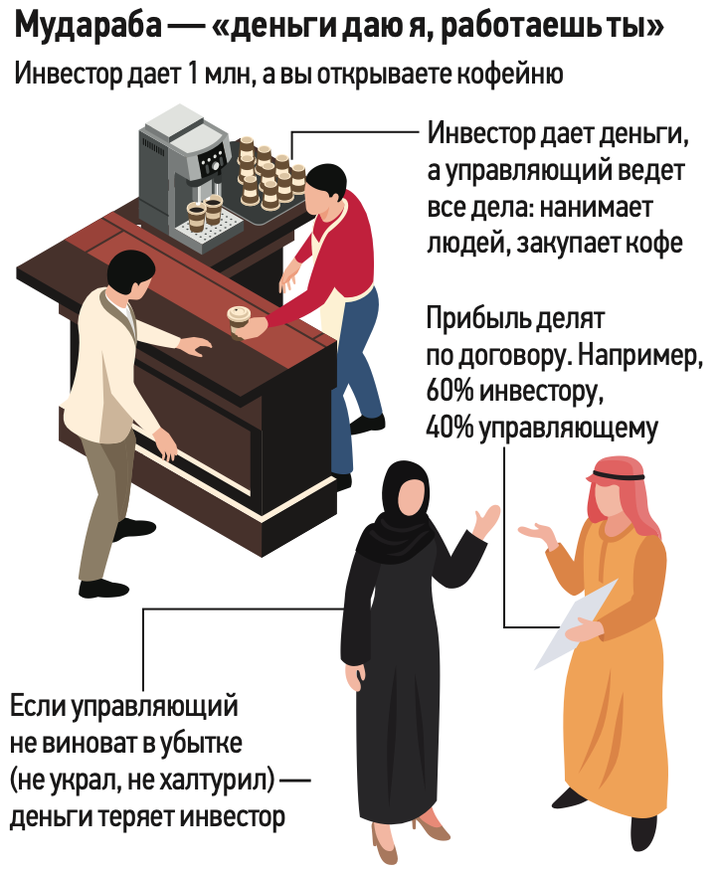
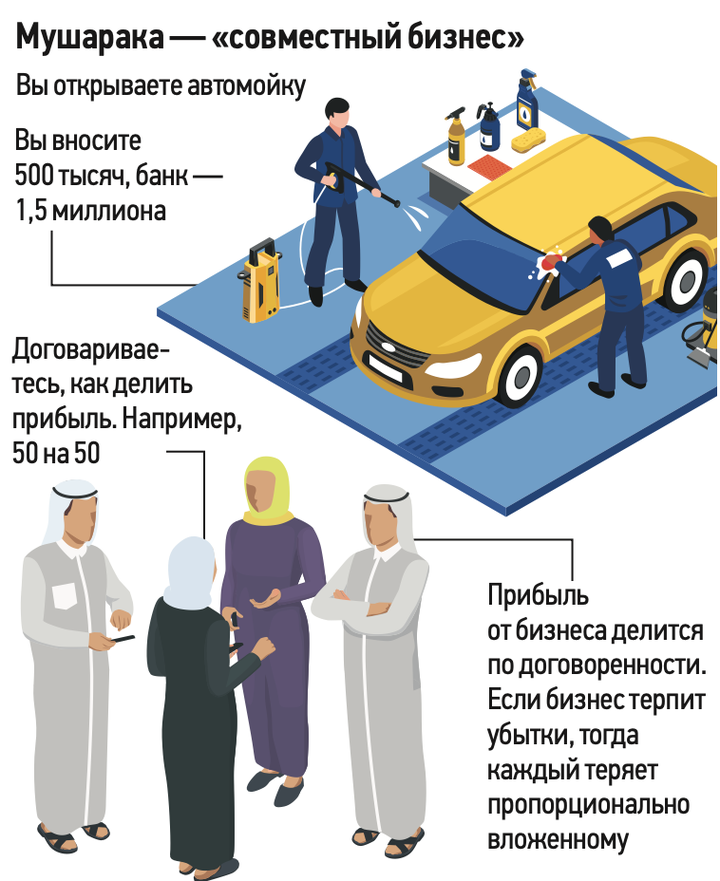
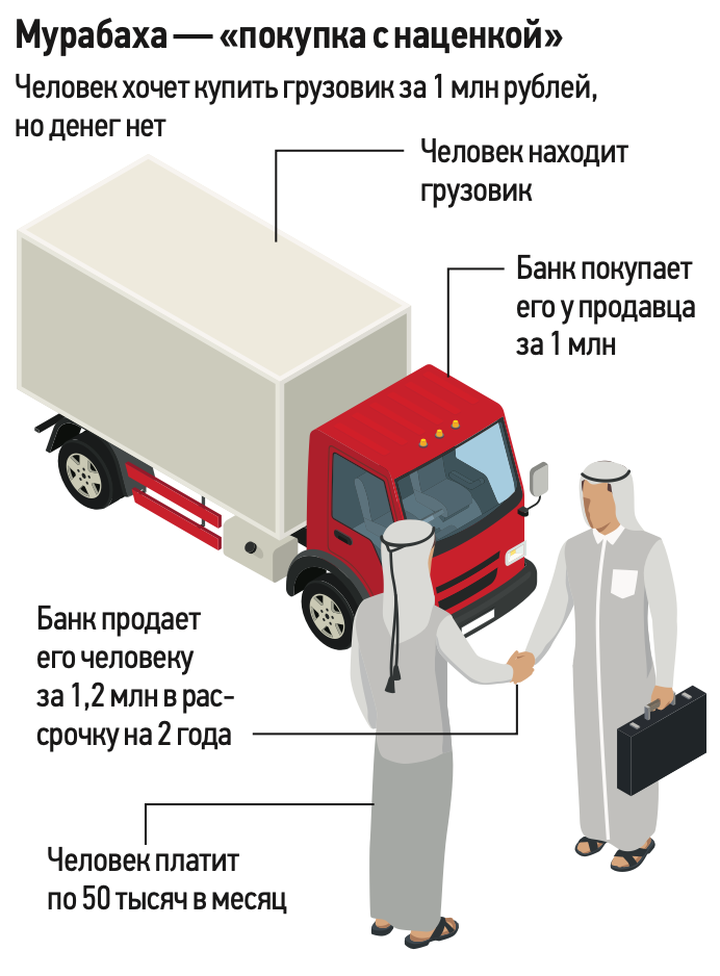
— Главное отличие: нельзя давать деньги под проценты, — напоминает инвестиционный советник в реестре ЦБ Сергей Варфоломеев. — Вместо этого банк либо покупает для вас нужную вещь и продает ее с наценкой в рассрочку (мурабаха. — «ВМ»), либо становится вашим партнером в бизнесе и делит с вами прибыль и убытки (мушарака. — «ВМ»). Также он может дать капитал управляющему, который ведет дело (мудараба. — «ВМ»), или сдать оборудование в аренду (иджара. — «ВМ»). Эти деньги не бесплатные, просто плата за них оформлена иначе.
Привлечем инвесторов
Плюсов от введения такой системы в России много — от очевидных до не очень.
— Нашему бизнесу часто не хватает денег: кредиты дорогие, а залогов мало. Партнерское финансирование может привлечь тех, кто по религиозным или этическим причинам не пользуется обычными банками, — отмечает эксперт.
Кроме того, появление такой системы привлечет капитал из исламских стран.
— Хотя, конечно, сам по себе исламский банкинг еще не гарантирует, что иностранцы побегут вкладываться в наш рынок. Им нужны будут понятные правила, защита собственности и нормальная доходность, — считает Сергей Варфоломеев.
Проект уже работает
Идея ввести исламский банкинг не нова. В тестовом режиме им уже могут пользоваться в Башкирии, Татарстане, Дагестане и Чечне. Эксперимент начался в 2023 году и был продлен до 2028-го. Участниками проекта могут стать юридические лица, включенные в специальный реестр Банка России. К слову, он постоянно растет: на конец 2023 года в нем было всего семь организаций, к концу 2025-го — более 30, а к 2026 году — 38 организаций. Среди них и крупные банки.
— Этот эксперимент — не попытка построить вторую банковскую систему, а стремление проверить, приживутся ли такие инструменты у нас, — уточняет Сергей Варфоломеев. — Важно, чтобы продукты были конкурентоспособными по цене и не требовали постоянной господдержки.
Расширит возможности
Не стоит думать, что отказ от процента автоматически делает финансирование дешевым. Надо смотреть полную стоимость: сколько всего вы заплатите, где какие комиссии и какие условия досрочного погашения.
— Иногда продукт исламского банкинга выходит дороже обычного кредита, — обращает внимание эксперт. — Но с другой стороны, если он дает деньги, которые иначе не получить, — это уже его плюс.
Выиграть от введения такой системы могут малый и средний бизнес, строительство, недвижимость, инвесторы в реальные проекты. Но есть и риски. Например, потребители могут не понимать, что их деньги не застрахованы как вклады. А налоги и оформление сделок могут оказаться сложнее и дороже.
— Банкам придется глубже вникать в дела клиентов. Более того, не стоит ждать, что исламский банкинг решит все проблемы экономики. Он лишь расширит возможности для ее развития, — считает Сергей Варфоломеев.
Важна прозрачность
Чтобы использовать исламский банкинг, в том числе как способ привлечь иностранных инвесторов, государству нужно сделать простые и понятные клиентам правила, защитить их, убрать неоправданные налоговые препятствия, а главное — оценивать результат по реальным инвестициям, а не по красивым отчетам. Так этот инструмент поможет профинансировать больше живых проектов.
ПРЯМАЯ РЕЧЬ
Ильдар Аляутдинов, председатель Совета кадиев ДУМ РФ, руководитель Шариатского комитета ДУМ РФ по исламским финансам:
— Развитие исламских финансов — это важный вопрос, имеющий значение как для государства в целях укрепления международных отношений, так и для самих российских мусульман.
Однако переход от экспериментального режима к постоянному требует предельно тщательного анализа. Важно опираться на комплексную оценку результатов пилотного периода, макроэкономических эффектов и всех сопутствующих рисков.
Кроме того, необходимо убедиться в финансовой и юридической готовности участников рынка, в частности самих мусульман, к работе по новым правилам. Поэтому считаю, что решение по данному вопросу может быть принято после всестороннего подведения итогов эксперимента и при подтверждении государством его эффективности.
Эксклюзивы «Больше чем торговая марка»: искусствовед Татьяна Рыбкина о том, как сделать российский бренд узнаваемым в мире По заповедям Всевышнего: каким будет исламский банкинг с введением новых правил От комфортной школы до туристического Алтая: как Москва разрабатывает мастер-планы для развития всей России Подагра: что это за болезнь, причины, симптомы, лечение Чем болеет Анита Цой: почему удалили щитовидную железу и последствия для здоровья
Проще, чем кажется Как получить единое пособие по беременности в 2026 году Как сделать так, чтобы зеленые помидоры дозрели и покраснели Как получить до 100 тысяч рублей от государства при трудной ситуации: кто может претендовать и какие нужны документы Как узнать, снесут ли дом по реновации в Москве: где искать информацию и сроки Как предотвратить развитие диабета